
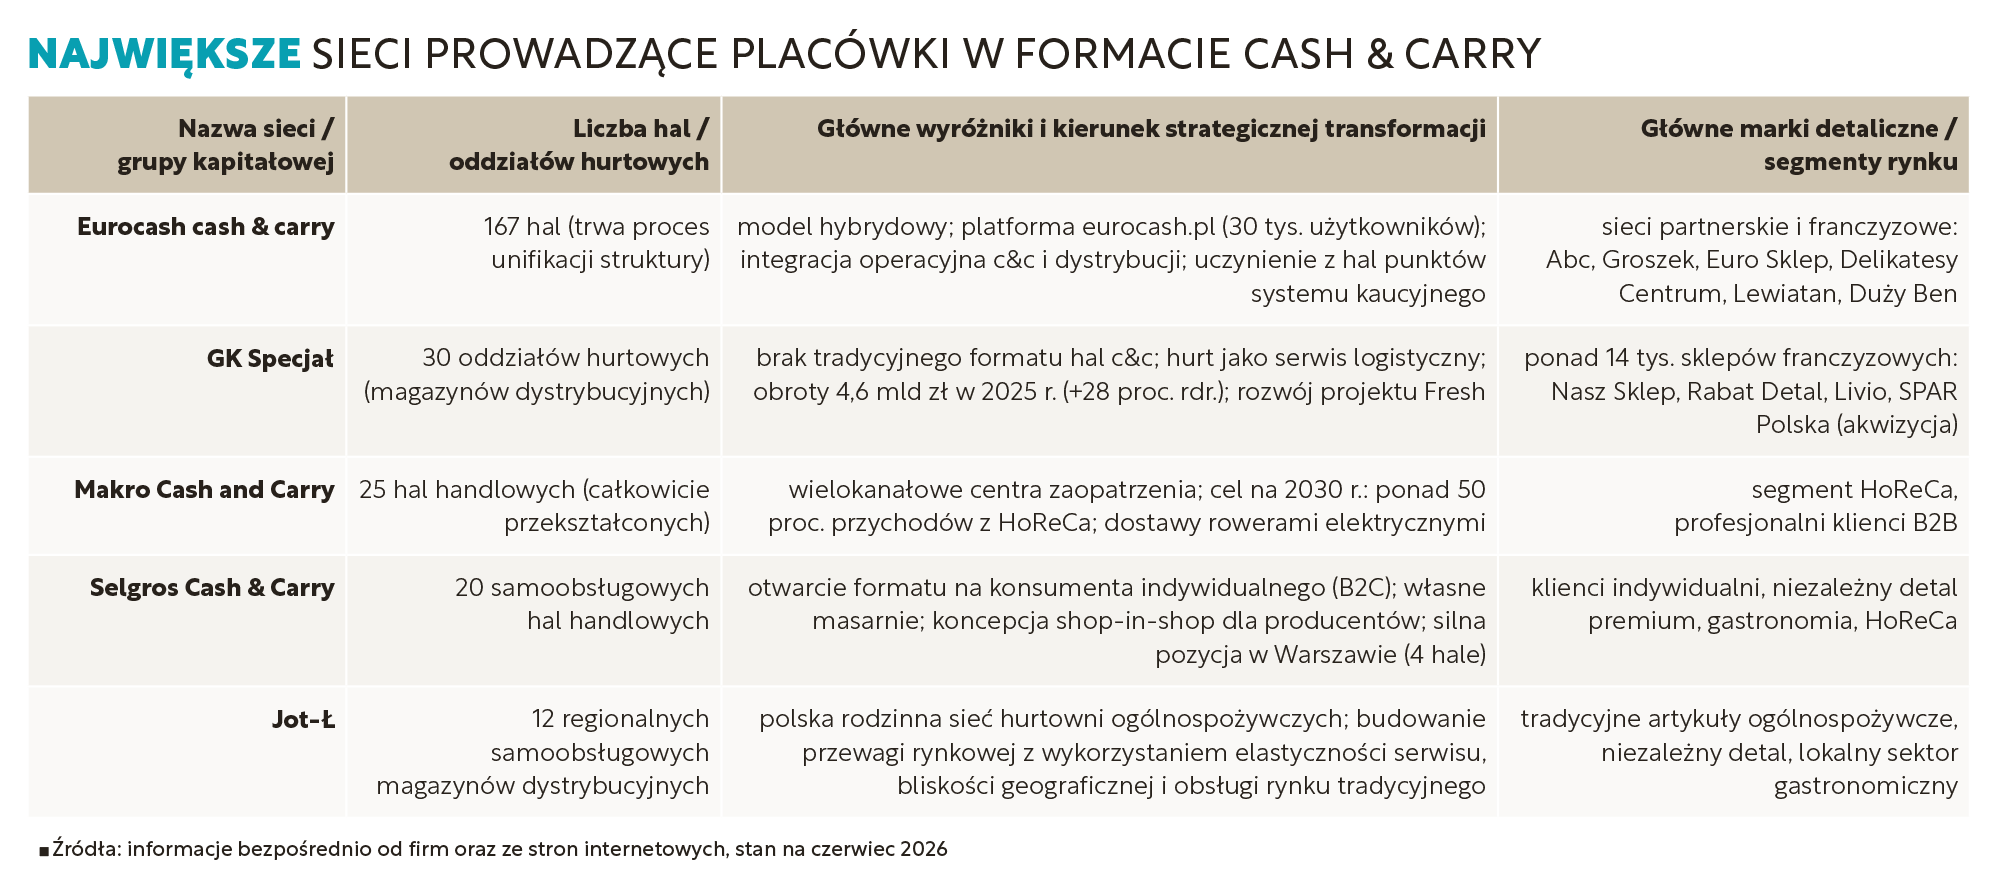
Na naszych oczach format cash & carry rodzi się na nowo. Przez dekady jego fundamentem był drobny handel tradycyjny. Dziś, gdy rynek detaliczny podlega nieuchronnej konsolidacji, a liczba najmniejszych sklepów systematycznie spada, operatorzy hurtowi muszą szukać nowych motorów wzrostu lub dokonać głębokiej zmiany modelu biznesowego, co zawsze wiąże się z ryzykiem. Pewne jest natomiast jedno: brak działania oznacza koniec biznesu lub zamknięcie w kurczącej się niszy.
Największy potencjał długofalowy leży w ewolucji w stronę kompleksowej obsługi sektora gastronomii i hotelarstwa (HoReCa), który staje się nowym punktem ciężkości polskiego hurtu. Zmieniają się też oczekiwania samych klientów: cyfryzacja, elastyczność dostaw oraz bezkompromisowa jakość produktów świeżych decydują o tym, z kim zwiąże się nowoczesny przedsiębiorca. Wygrają ci gracze, którzy zamiast samej powierzchni handlowej zaoferują zintegrowany ekosystem usług, logistyki i doradztwa biznesowego.
Krajobraz po bitwie
W szczytowym okresie na polskim rynku działało około czterech tysięcy hurtowni spożywczych. Największe zagęszczenie miało miejsce w latach 90. oraz na początku XXI wieku, kiedy trwał boom na niezależny handel.
Dziś – w wyniku postępującej przez ostatnie trzy dekady konsolidacji oraz naturalnej specjalizacji (na hurtownie napojowe, tytoniowe, alkoholowe czy nabiałowe) – liczba podmiotów zajmujących się hurtową dystrybucją FMCG skurczyła się.
Wedle różnych szacunków obecnie w Polsce funkcjonuje od 900 do ok. 3,5 tys. hurtowni FMCG, w zależności od kryteriów kwalifikacji. Precyzyjne dane zależą od tego, czy pod uwagę brane są wyłącznie duże hurtownie ogólnospożywcze, czy także mniejsze podmioty specjalistyczne (np. mięsne, nabiałowe).
Przedsiębiorstwa te konkurują na niezwykle ciasnej przestrzeni. Walczą o zaopatrzenie kurczącej się bazy tradycyjnych sklepów spożywczych i specjalistycznych. W tej rzeczywistości sam format stacjonarnej hali traci rację bytu, jeśli nie zostanie obudowany dodatkowymi kanałami dotarcia.